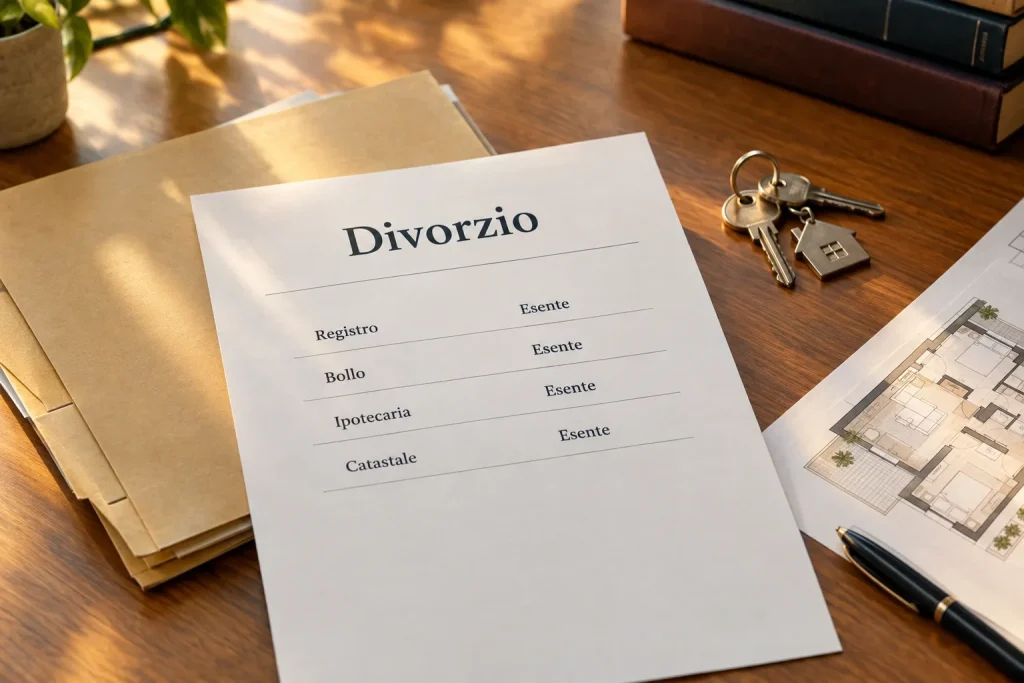
Gli atti relativi al divorzio possono beneficiare dell’esenzione dalle imposte di registro, di bollo, ipotecaria e catastale, anche quando prevedono trasferimenti immobiliari che attuano gli accordi sulla crisi coniugale. Serve però un collegamento effettivo tra l’operazione e la definizione dei rapporti familiari: non basta che a firmare siano due ex coniugi. Inoltre, l’esenzione dalle imposte non elimina tutti i costi della pratica.
La norma che prevede l’esenzione
Il riferimento principale, applicabile fino al 31 dicembre 2026, è l’articolo 19 della legge 6 marzo 1987, n. 74. La disposizione esenta dall’imposta di bollo, di registro e da ogni altra tassa gli atti, i documenti e i provvedimenti relativi al procedimento di scioglimento del matrimonio o di cessazione dei suoi effetti civili. Comprende inoltre i procedimenti, anche esecutivi e cautelari, diretti a ottenere il pagamento o la revisione degli assegni previsti dagli articoli 5 e 6 della legge 1° dicembre 1970, n. 898. Nell’ambito dell’agevolazione rientrano anche le imposte ipotecaria e catastale.
La Corte costituzionale, con la sentenza n. 154 del 1999, ha esteso l’esenzione a tutti gli atti, i documenti e i provvedimenti relativi alla separazione personale dei coniugi. Il beneficio, quindi, non riguarda soltanto chi arriva al divorzio.
Dal 1° gennaio 2027 la disciplina sarà contenuta nell’articolo 195 del testo unico approvato con il decreto legislativo 1° agosto 2025, n. 123, che riproduce l’esenzione e menziona espressamente anche la separazione personale dei coniugi.
Quali imposte si possono evitare
Le quattro imposte hanno funzioni diverse. Comprenderle aiuta a leggere correttamente il preventivo e a distinguere il risparmio fiscale dalle altre spese:
- Imposta di registro: è normalmente dovuta per la registrazione degli atti, secondo la loro natura e il relativo regime fiscale.
- Imposta di bollo: si applica a determinati atti e documenti.
- Imposta ipotecaria: riguarda le formalità nei registri immobiliari, come trascrizioni e iscrizioni. Non è un’imposta legata soltanto alla presenza di un mutuo.
- Imposta catastale: riguarda le volture catastali, attraverso le quali viene aggiornata l’intestazione dell’immobile.
Esenzione non significa assenza di adempimenti: registrazione, trascrizione e voltura devono comunque essere eseguite quando previste. Il vantaggio riguarda il trattamento fiscale, non la possibilità di evitare le formalità necessarie.
Trasferimento della casa: quando può essere esente
Il passaggio della proprietà di un immobile, o di una sua quota, da un coniuge all’altro può beneficiare dell’esenzione quando costituisce parte della sistemazione patrimoniale della separazione o del divorzio. Il collegamento deve emergere dall’accordo recepito nella procedura e dagli atti che lo attuano.
Per questo, un accordo di separazione che preveda un trasferimento deve identificare chiaramente il bene, il beneficiario e l’impegno assunto. Una formula generica sulla futura divisione del patrimonio può lasciare dubbi sulla funzione dell’operazione.
Anche un successivo atto notarile può essere agevolato se esegue un obbligo previsto nell’accordo: la stipula in un momento successivo non esclude, da sola, l’esenzione. Occorre però documentare il rapporto tra l’atto e gli impegni assunti nella procedura.
Il beneficio può riguardare anche trasferimenti a favore dei figli. Secondo la prassi dell’Agenzia delle Entrate, l’accordo deve prevedere espressamente che l’attribuzione patrimoniale a loro favore sia un elemento funzionale e indispensabile alla soluzione della crisi coniugale. Non basta qualificare come sistemazione familiare una donazione indipendente dalla separazione o dal divorzio.
Va infine distinta l’assegnazione della casa familiare dal trasferimento della proprietà: consentire a un genitore di continuare ad abitare nell’immobile non significa renderlo proprietario.
Quando il divorzio non basta a ottenere il beneficio
L’agevolazione non accompagna automaticamente ogni operazione economica compiuta durante o dopo la fine del matrimonio. Un contratto autonomo, privo di un’effettiva funzione nella regolazione dei rapporti conseguenti alla separazione o al divorzio, resta soggetto alle proprie regole fiscali.
Una compravendita con un terzo, un nuovo acquisto o un finanziamento non diventano esenti soltanto perché aiutano uno dei coniugi ad affrontare la nuova situazione. Queste operazioni richiedono una valutazione distinta: il semplice richiamo al divorzio nel contratto non è sufficiente.
Inoltre, l’esenzione sugli atti non è un’esenzione generale da tutte le imposte. L’IRPEF sugli eventuali redditi e l’IMU sugli immobili seguono discipline proprie, da verificare separatamente.
Negoziazione assistita e pratiche gestite online
Il beneficio può applicarsi anche agli accordi di separazione o divorzio conclusi mediante negoziazione assistita ai sensi dell’articolo 6 del decreto-legge 12 settembre 2014, n. 132, convertito, con modificazioni, dalla legge 10 novembre 2014, n. 162. Occorre rispettare i requisiti della procedura, compreso il controllo del pubblico ministero, e far emergere dall’accordo la funzione delle disposizioni patrimoniali nella soluzione della crisi coniugale.
Per gli immobili è necessaria una precisazione: l’articolo 6, comma 3, stabilisce che i patti di trasferimento immobiliare contenuti nell’accordo hanno effetti obbligatori. In altre parole, impegnano a effettuare il trasferimento, ma non trasferiscono da soli la proprietà. Per attuarli occorre un successivo atto nelle forme richieste, normalmente notarile, con i relativi adempimenti immobiliari.
Diverso è il procedimento davanti all’ufficiale dello stato civile: l’articolo 12, comma 3, dello stesso decreto vieta i patti di trasferimento patrimoniale e non consente quindi di inserire nell’accordo trasferimenti immobiliari. La scelta della procedura deve essere coerente con ciò che i coniugi intendono concordare.
Scegliere di divorziare online non crea un’agevolazione fiscale aggiuntiva: contano la procedura adottata e il contenuto degli atti, non il canale utilizzato per comunicare con il professionista.
Cosa verificare prima di firmare
Per applicare correttamente l’esenzione, è utile controllare con l’avvocato e, quando coinvolto, con il notaio:
- quale obbligo patrimoniale viene assunto nell’accordo;
- quali beni, quote o diritti vengono trasferiti e a chi;
- come il trasferimento contribuisce alla regolazione dei rapporti familiari;
- se l’eventuale atto successivo attua correttamente l’obbligo previsto;
- quali documenti conservare per dimostrare il collegamento con la procedura.
Non è sufficiente aggiungere una dichiarazione di esenzione a un contratto: i presupposti devono esistere realmente. Se mancano, l’amministrazione finanziaria può contestare il trattamento applicato e recuperare le imposte, oltre agli interessi e alle eventuali sanzioni previste dalla disciplina tributaria.
Chi decide di divorziare dovrebbe chiedere un preventivo che separi imposte, compensi professionali e altre spese. Nei costi del divorzio possono infatti rimanere l’onorario dell’avvocato, quello dell’eventuale notaio e il contributo unificato quando dovuto: voci che non vengono eliminate dall’esenzione qui esaminata.
Domande frequenti
Serve l’ISEE per ottenere l’esenzione?
No. Questa agevolazione non dipende da una soglia ISEE o dal reddito dei coniugi. Il requisito da verificare riguarda la natura dell’atto e il suo legame con la separazione o il divorzio.
Posso trasferire anche una seconda casa senza queste imposte?
Sì, anche un immobile diverso dall’abitazione principale può rientrare nel beneficio. L’esenzione per la crisi coniugale è distinta dalle agevolazioni prima casa: richiede che il trasferimento faccia effettivamente parte della regolazione dei rapporti familiari, non che l’immobile sia destinato ad abitazione principale.
Devo chiedere prima un’autorizzazione all’Agenzia delle Entrate?
No, in via ordinaria non è prevista un’autorizzazione preventiva dell’Agenzia delle Entrate. Occorre però applicare correttamente l’esenzione all’atto e poter dimostrare la presenza dei requisiti in caso di controllo. Restano necessari i controlli e gli adempimenti previsti dalla procedura di separazione o divorzio scelta.
Se ho già pagato l’imposta di registro, posso recuperarla?
Sì, se l’esenzione spettava e la richiesta di rimborso viene presentata nei termini. Il termine ordinario è di tre anni dal pagamento oppure, se successivo, dal giorno in cui è sorto il diritto alla restituzione. Prima di presentare l’istanza all’ufficio che ha eseguito la registrazione, occorre verificare l’atto, il versamento e la documentazione della procedura: il rimborso non è automatico.